Domain finanzquelle.de kaufen?
Wir ziehen mit dem Projekt
finanzquelle.de um.
Sind Sie am Kauf der Domain
finanzquelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzquelle.de kaufen?
Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
Was ist ein Leasingvertrag?
Ein Leasingvertrag ist ein Vertrag zwischen einem Leasinggeber und einem Leasingnehmer, bei dem der Leasingnehmer das Recht erhält, ein bestimmtes Gut für einen festgelegten Zeitraum zu nutzen. Der Leasingnehmer zahlt dafür regelmäßige Leasingraten an den Leasinggeber. Am Ende der Vertragslaufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues austauschen oder zu einem vorher festgelegten Preis kaufen. **

Ähnliche Suchbegriffe für Leasingvertrag
Top-Angebote
Produkte zum Begriff Leasingvertrag:
-
Immobilienfinanzierung und -investition, Fachbücher von Ulf LassenInvestitions- und Finanzierungsentscheidungen im Immobiliensektor unterscheiden sich erheblich von denen ausserhalb der Immobilienbranche, insbesondere hinsichtlich der betreffenden Objekte. Mietkonditionen, Verwaltungskosten, objektspezifische Restnutzungsdauern, Marktpraktiken, Mietausfallrisiken und andere Themen sind objektspezifische Werttreiber, die ansonsten von geringer Bedeutung sind. Ulf Lassen betrachtet dieses facettenreiche Praxisfeld systematisch. Grundlagen und Finanzierungsbeziehungen umfassen Eigenkapital, Mezzanine- und Fremdkapital, Zinskonzepte, Ratings und Scorings sowie Bonitätsanalysen, Kredit- und Bankenregulierung und Kreditinstitute. Immobilienfinanzierung umfasst Immobilienkredite, Projekt-, Unternehmens- und Privatfinanzierungen, strukturierte Seniorfinanzierungen, Portfolio- und Off-Balance-Sheet-Finanzierungen. Immobilieninvestitionen beinhalten Entscheidungstheorie, direkte und indirekte Immobilieninvestitionen, Kapitalwert und Immobilienwert (Hypothekenbeleihungswert und Marktwert), Zinsberechnungen und vieles mehr. Produkte und Instrumente umfassen Immobilienaktien, Wertpapierkredite und Buchkredite, Finanzierung durch Anleihen und asset-backed securities, Investitionen in notleidende Immobilienkredite und Immobilienfonds. Dieses prägnante Fachbuch untersucht die wichtigsten Entscheidungsfragen und branchenspezifischen Merkmale mit vielen Beispielen.103,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann beginnt ein Leasingvertrag?
Ein Leasingvertrag beginnt in der Regel, wenn beide Parteien - der Leasinggeber und der Leasingnehmer - den Vertrag unterzeichnet haben. Dabei werden die genauen Konditionen, Laufzeit und Zahlungen festgelegt. Der Beginn des Vertrags kann auch von der Lieferung des geleasten Gegenstands abhängen, wenn dies im Vertrag vereinbart ist. Es ist wichtig, dass alle Bedingungen des Vertrags sorgfältig geprüft und verstanden werden, bevor er unterzeichnet wird. Erst nachdem alle Formalitäten erledigt sind, tritt der Leasingvertrag in Kraft. **
-
Wann beginnt der Leasingvertrag?
Der Leasingvertrag beginnt in der Regel, sobald alle Vertragsbedingungen von beiden Parteien unterzeichnet wurden. Dies beinhaltet die Festlegung der Leasingdauer, der monatlichen Zahlungen, des Restwerts des Fahrzeugs und anderer relevanter Bedingungen. Es ist wichtig, dass beide Parteien den Vertrag sorgfältig prüfen und verstehen, bevor sie ihn unterzeichnen. Sobald der Vertrag unterschrieben ist, tritt er in Kraft und die Leasingvereinbarung beginnt. Es ist ratsam, den genauen Startzeitpunkt des Leasingvertrags im Vertrag festzuhalten, um Missverständnisse zu vermeiden. **
-
Wann endet ein Leasingvertrag?
Ein Leasingvertrag endet in der Regel mit Ablauf der vereinbarten Vertragslaufzeit. Diese kann je nach Vereinbarung zwischen 12 und 60 Monaten liegen. Alternativ kann ein Leasingvertrag auch vorzeitig beendet werden, wenn beide Vertragsparteien dies vereinbaren. In diesem Fall können jedoch zusätzliche Gebühren oder Kosten anfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Leasingvertrag endet. **
-
Was sind die grundlegenden Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing beinhaltet eine kurzfristige Mietvereinbarung, bei der das Leasingunternehmen das Eigentum behält und für Wartung und Reparaturen verantwortlich ist. Finanzielles Leasing hingegen ist langfristig und der Leasingnehmer trägt die Verantwortung für Wartung und Reparaturen, mit der Option, das Vermögenswert am Ende des Vertrags zu erwerben. Operatives Leasing eignet sich für kurzfristige Bedürfnisse, während finanzielles Leasing für langfristige Investitionen geeignet ist. **
Was sind die rechtlichen Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing ist ähnlich wie Miete, der Vermieter behält das Eigentum am Vermögenswert. Finanzielles Leasing ist wie ein Kredit, der Mieter wird am Ende der Laufzeit Eigentümer des Vermögenswerts. Im finanziellen Leasing hat der Mieter normalerweise eine Kaufoption am Ende der Laufzeit. **
Wie kommt ein Leasingvertrag zustande?
Ein Leasingvertrag kommt zustande, wenn eine Person oder ein Unternehmen ein Leasingunternehmen kontaktiert, um ein bestimmtes Gut wie beispielsweise ein Auto, Maschinen oder Büroausstattung zu leasen. Die Vertragsbedingungen, wie Laufzeit, monatliche Raten und Rückgabekonditionen, werden verhandelt und festgelegt. Nachdem beide Parteien sich auf die Konditionen geeinigt haben, wird ein schriftlicher Vertrag erstellt und von beiden Seiten unterzeichnet. Sobald der Vertrag unterzeichnet ist, kann das Leasingobjekt genutzt werden und die vereinbarten Raten müssen regelmäßig gezahlt werden. **
Top-Angebote
Produkte zum Begriff Leasingvertrag:
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
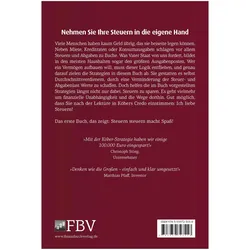
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung und -investition, Fachbücher von Ulf LassenInvestitions- und Finanzierungsentscheidungen im Immobiliensektor unterscheiden sich erheblich von denen ausserhalb der Immobilienbranche, insbesondere hinsichtlich der betreffenden Objekte. Mietkonditionen, Verwaltungskosten, objektspezifische Restnutzungsdauern, Marktpraktiken, Mietausfallrisiken und andere Themen sind objektspezifische Werttreiber, die ansonsten von geringer Bedeutung sind. Ulf Lassen betrachtet dieses facettenreiche Praxisfeld systematisch. Grundlagen und Finanzierungsbeziehungen umfassen Eigenkapital, Mezzanine- und Fremdkapital, Zinskonzepte, Ratings und Scorings sowie Bonitätsanalysen, Kredit- und Bankenregulierung und Kreditinstitute. Immobilienfinanzierung umfasst Immobilienkredite, Projekt-, Unternehmens- und Privatfinanzierungen, strukturierte Seniorfinanzierungen, Portfolio- und Off-Balance-Sheet-Finanzierungen. Immobilieninvestitionen beinhalten Entscheidungstheorie, direkte und indirekte Immobilieninvestitionen, Kapitalwert und Immobilienwert (Hypothekenbeleihungswert und Marktwert), Zinsberechnungen und vieles mehr. Produkte und Instrumente umfassen Immobilienaktien, Wertpapierkredite und Buchkredite, Finanzierung durch Anleihen und asset-backed securities, Investitionen in notleidende Immobilienkredite und Immobilienfonds. Dieses prägnante Fachbuch untersucht die wichtigsten Entscheidungsfragen und branchenspezifischen Merkmale mit vielen Beispielen.103,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
-
Was ist ein Leasingvertrag?
Ein Leasingvertrag ist ein Vertrag zwischen einem Leasinggeber und einem Leasingnehmer, bei dem der Leasingnehmer das Recht erhält, ein bestimmtes Gut für einen festgelegten Zeitraum zu nutzen. Der Leasingnehmer zahlt dafür regelmäßige Leasingraten an den Leasinggeber. Am Ende der Vertragslaufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues austauschen oder zu einem vorher festgelegten Preis kaufen. **
-
Wann beginnt ein Leasingvertrag?
Ein Leasingvertrag beginnt in der Regel, wenn beide Parteien - der Leasinggeber und der Leasingnehmer - den Vertrag unterzeichnet haben. Dabei werden die genauen Konditionen, Laufzeit und Zahlungen festgelegt. Der Beginn des Vertrags kann auch von der Lieferung des geleasten Gegenstands abhängen, wenn dies im Vertrag vereinbart ist. Es ist wichtig, dass alle Bedingungen des Vertrags sorgfältig geprüft und verstanden werden, bevor er unterzeichnet wird. Erst nachdem alle Formalitäten erledigt sind, tritt der Leasingvertrag in Kraft. **
-
Wann beginnt der Leasingvertrag?
Der Leasingvertrag beginnt in der Regel, sobald alle Vertragsbedingungen von beiden Parteien unterzeichnet wurden. Dies beinhaltet die Festlegung der Leasingdauer, der monatlichen Zahlungen, des Restwerts des Fahrzeugs und anderer relevanter Bedingungen. Es ist wichtig, dass beide Parteien den Vertrag sorgfältig prüfen und verstehen, bevor sie ihn unterzeichnen. Sobald der Vertrag unterschrieben ist, tritt er in Kraft und die Leasingvereinbarung beginnt. Es ist ratsam, den genauen Startzeitpunkt des Leasingvertrags im Vertrag festzuhalten, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Leasingvertrag
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Leasingvertrag?
Ein Leasingvertrag endet in der Regel mit Ablauf der vereinbarten Vertragslaufzeit. Diese kann je nach Vereinbarung zwischen 12 und 60 Monaten liegen. Alternativ kann ein Leasingvertrag auch vorzeitig beendet werden, wenn beide Vertragsparteien dies vereinbaren. In diesem Fall können jedoch zusätzliche Gebühren oder Kosten anfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Leasingvertrag endet. **
-
Was sind die grundlegenden Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing beinhaltet eine kurzfristige Mietvereinbarung, bei der das Leasingunternehmen das Eigentum behält und für Wartung und Reparaturen verantwortlich ist. Finanzielles Leasing hingegen ist langfristig und der Leasingnehmer trägt die Verantwortung für Wartung und Reparaturen, mit der Option, das Vermögenswert am Ende des Vertrags zu erwerben. Operatives Leasing eignet sich für kurzfristige Bedürfnisse, während finanzielles Leasing für langfristige Investitionen geeignet ist. **
-
Was sind die rechtlichen Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing ist ähnlich wie Miete, der Vermieter behält das Eigentum am Vermögenswert. Finanzielles Leasing ist wie ein Kredit, der Mieter wird am Ende der Laufzeit Eigentümer des Vermögenswerts. Im finanziellen Leasing hat der Mieter normalerweise eine Kaufoption am Ende der Laufzeit. **
-
Wie kommt ein Leasingvertrag zustande?
Ein Leasingvertrag kommt zustande, wenn eine Person oder ein Unternehmen ein Leasingunternehmen kontaktiert, um ein bestimmtes Gut wie beispielsweise ein Auto, Maschinen oder Büroausstattung zu leasen. Die Vertragsbedingungen, wie Laufzeit, monatliche Raten und Rückgabekonditionen, werden verhandelt und festgelegt. Nachdem beide Parteien sich auf die Konditionen geeinigt haben, wird ein schriftlicher Vertrag erstellt und von beiden Seiten unterzeichnet. Sobald der Vertrag unterzeichnet ist, kann das Leasingobjekt genutzt werden und die vereinbarten Raten müssen regelmäßig gezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.